2026年开年以来,A股市场在震荡中逐步回暖,两融余额重回1.8万亿元上方,投资者对资金使用效率的关注度明显提升。不少交易者发现,自有资金在结构性行情中难以充分覆盖多品种、多策略的配置需求,于是将目光投向合规配资服务。鼎宏优配作为持牌机构合作模式下的配资信息服务平台,近期用户咨询量环比增长约三成,这一现象折射出市场对灵活资金工具的真实需求,也提醒我们需要从专业角度审视其中的运作机制与潜在边界。
一、现象观察:配资需求回升背后的市场结构变化
根据中国证券业协会公开数据,2026年第一季度证券行业融资类业务规模同比增长12.7%,其中面向中小投资者的结构化资金服务增速更为突出。鼎宏优配平台披露的运营简报显示,其用户中短线交易者占比接近六成,平均单笔配资周期为14至30个交易日,资金主要流向科技成长与高端制造板块。这一分布与当前市场热点高度吻合,说明配资行为并非孤立存在,而是与板块轮动节奏紧密相关。
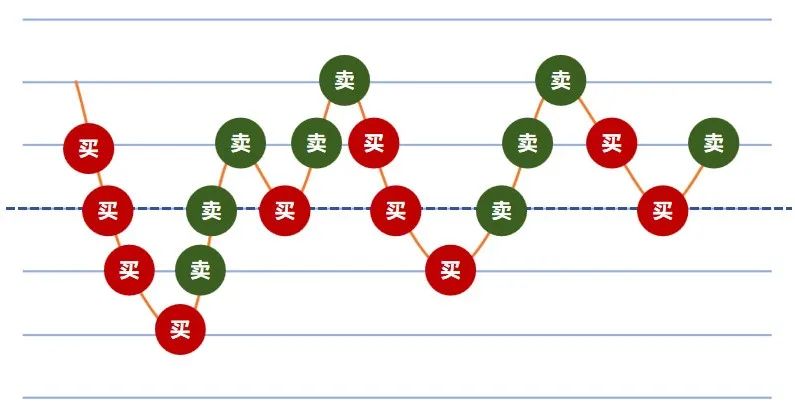
值得注意的另一个现象是,投资者对配资成本的敏感度正在下降,而对风控透明度的要求显著上升。鼎宏优配在2026年升级了保证金实时监控系统,将预警线和平仓线的触发逻辑以可视化方式呈现,这一做法在同类服务中具有一定代表性。市场需求的精细化,倒逼服务方从单纯提供资金转向提供资金加风控的组合方案。
二、专业分析:配资效率与风险定价的平衡逻辑
从金融工程视角看,配资的本质是杠杆资金的期限匹配。以鼎宏优配常见的1比3至1比5杠杆比例为例,投资者以自有资金作为保证金,获得数倍于本金的交易额度。理论上,在标的资产预期收益率高于配资综合成本时,杠杆能够放大收益;反之,亏损同样被同步放大。2026年市场波动率较2025年下降约15%,这在一定程度上降低了短期配资的爆仓概率,但个股分化带来的非系统性风险并未消除。
鼎宏优配的费用结构由资金占用费和交易服务费两部分构成,年化综合成本处于行业中等区间。对比中信证券、华泰证券等券商的两融利率,配资服务的成本明显更高,这是由其资金渠道和风险补偿机制决定的。投资者需要明确一点:配资不是低成本工具,而是高弹性工具,其适用场景应限定在胜率较高、回撤可控的短周期策略中。
从行为金融学角度看,配资容易诱发过度交易和损失厌恶的叠加效应。鼎宏优配的用户数据显示,杠杆倍数超过4倍的用户,其平均持仓周期比低杠杆用户短40%,交易频率高出2.3倍。高频交易在震荡市中往往被摩擦成本侵蚀收益,这一规律在配资场景下被进一步放大。
三、风险提示:杠杆使用的边界必须清晰
第一,强制平仓风险。配资协议通常设定预警线与平仓线,当保证金比例低于约定阈值时,服务方有权执行强制平仓。在极端行情下,平仓可能发生在非理想价位,导致本金损失超出预期。鼎宏优配虽提供实时预警,但市场流动性枯竭时的滑点风险无法完全消除。
第二,成本侵蚀风险。配资的综合成本按日或按月计提,持仓时间越长,成本对收益的侵蚀越明显。对于年化换手率超过500%的策略,配资成本可能吃掉大部分超额收益。
第三,合规与账户安全风险。投资者应确认服务方是否与持牌机构建立合规合作关系,资金是否实行第三方存管。鼎宏优配公开披露其资金存管银行为招商银行,投资者在签约前应核验相关协议与存管凭证。
第四,策略适配风险。配资不适合长期持有型策略,也不适合波动率极高的题材股追涨。将配资用于指数增强或行业轮动等分散化策略,风险收益比相对更优。
四、参考建议:工具中性,使用者的纪律决定结果
对于考虑使用鼎宏优配的投资者,以下建议仅供参考,不构成投资建议。其一,将杠杆倍数控制在自有资金可承受连续三个交易日回撤的范围内,避免满仓满杠杆操作。其二,设定单笔最大亏损阈值,例如自有资金的5%,触发后立即降杠杆或离场。其三,优先选择流动性好、波动率适中的标的,避开停牌风险和退市风险较高的个股。其四,定期核对配资账户的保证金比例与费用明细,确保对综合持仓成本有清晰认知。
配资工具本身是中性的,其价值取决于使用者的纪律性与策略成熟度。鼎宏优配在信息透明和风控可视化方面的投入值得肯定,但任何杠杆工具都无法替代投资者自身的风险判断。在2026年这个结构性机会与波动并存的市场环境中,保持对资金成本和回撤边界的清醒认知,比追求短期收益放大更为重要。
特别声明:本文由互联网用户自行发布,仅供参考,不作为投资建议。配资有风险,投资需谨慎!